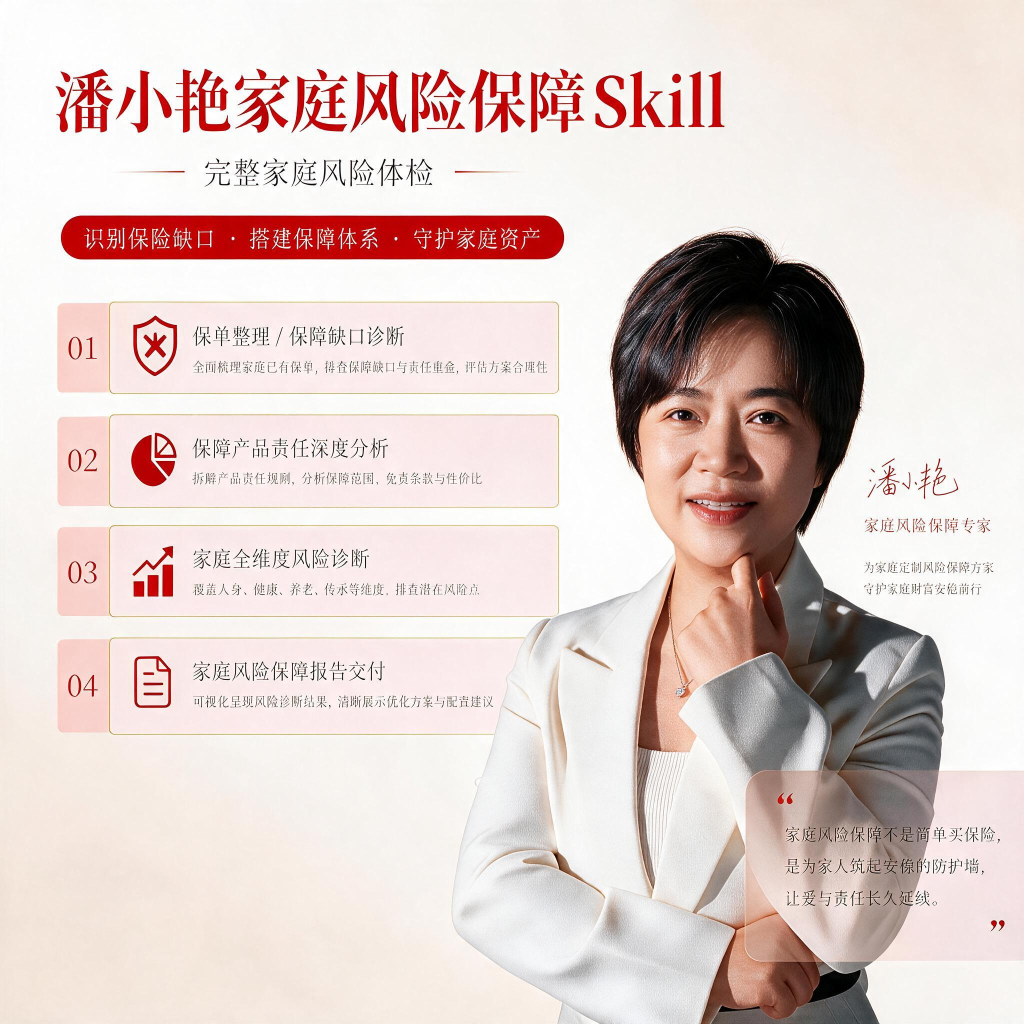
潘小艳家庭风险保障
将以下提示词粘贴到你的 AI 对话框中:
请根据 https://skillhub.cn/install/skillhub.md,安装 @user_b3c6dc0a/panxiaoyan001。
技能介绍
解决的问题
家庭保单通常是在不同时间点、由不同代理人分散配置的。等到真正需要盘点时,常见的情况是:条款散落在抽屉和 PDF 里,保额 与实际负债、刚性支出不匹配,医疗险和重疾险的功能被混为一谈,孩子的保额反而高于家庭经济支柱。更隐蔽的问题是储蓄型保单挤占了保障型预算,而分红演示利益被当成确定收益。这个技能要做的,就是把零散保单和家庭财务信息收敛成一份可核对的风险诊断结果。
核心能力与工作方式
技能沿白皮书提出的四步主线运行:认知风险(生命周期 × 财富水平定位)、评估风险(保单整理、责任拆解、缺口测算)、解决风险(按优先级给出产品 + 服务配置建议与执行顺序)、长效管理(每年至少一次检视,叠加生育、购房、婚变等重大事件专项评估)。
具体能力包括:
保单 / 计划书 PDF 处理:提取投保人、保额、保费、现金价值、等待期、除外责任等字段,扫描件走视觉识别。- 五大保障缺口测算:统一口径为「保障需要 − 可用资产」,常用基准值(重疾保额建议覆盖 5 年家庭经济责任、定期寿险覆盖负债总额等)均标注白皮书出处。
- 责任重叠与合理性排查:识别多张医疗险重复、重疾与医疗功能混淆、意外险堆叠保额却忽视伤残责任、储蓄挤占保障等问题。
- 模式路由:按资料完整度在全局版、保单整理版、单品责任分析版、轻量初筛版之间切换;资料不足时不硬做完整评分,转为追问 + 补资料清单。
输出为单文件 HTML,内联 CSS、无外部依赖,可直接本地打开,适合交付给客户或打印留存。
边界与注意点
- 不承诺收益、承保、理赔或分红,分红与演示利益必须标注「不保证,可能为零或不同于演示」。
- 法律、税务、债务隔离、婚姻资产保全类结论只能给出方向性提示,需注明「以当地规则和专业意见为准」。
- 白皮书数据引用需说明来源;报告中不得写入真实客户姓名、证件号、完整保单号、病历等隐私信息。
- PDF 中提取的数字不代表最终合同责任,一律以条款、核保与理赔审核结果为准。
使用场景
- 手里多份扫描件保单,需要先 OCR 提取字段,再判别医疗与重疾责任是否重叠。
- 仅有一份单品条款,需要拆解它的保障范围、免责条款与演示利益边界并出单品分析。
- 客户家庭资料不全,需要先按生命周期与财富水平轻量定位,再追问关键缺失项。
- 要把诊断结果生成单文件 HTML 报告,内联样式、无 CDN,方便直接本地打开打印。
适合人员
- 一线保险代理人,需要把散乱保单整理成可交付的诊断与优化方案。
- 独立理财顾问,希望在客户只口述少量信息时也能结构化出初筛结果。
- 保险科技产品经理,想把家庭风险框架和模式路由固化成可复用的后端能力。
- 关注家庭财务安全的个人,想按支柱优先和缺口逻辑自测现有保障。
相关技能

中国法律法规检索
@user_f26b93e2/legal-retrieval
面向中国法律法规的检索辅助,支持自然语言语义检索、时效核实、条款定位、法规对比,并基于 CLI 返回结果结构化输出。
行业专业
2026.08.30
↓ 1491

科研助手
@zcwl/scientific-research-assistant
覆盖文献检索、数据分析、可视化、药物发现、论文写作与基金申请的科研流程支持。
行业专业
2026.08.30
↓ 1353
生活服务业财税合规自查指引(医美·黄金珠宝)
@user_11064e10/tax-life-services
为医美和黄金珠宝业态提供兼营税目、发票合规、私户收款等风险自查与整改指引。
行业专业
2026.08.30
↓ 1044
企业财务分析
@user_f1076f6a/corp-financial-analysis
全面分析企业财务报表,涵盖杜邦、偿债、运营、盈利、现金流质量,并计算 Z-Score 与 EVA。
行业专业
2026.08.30
↓ 927